

Dear Forkompromi readers,
Ada masa ketika layar perdagangan bukan lagi sekadar menampilkan deretan angka berwarna merah dan hijau. Ia berubah menjadi cermin kecemasan: memperlihatkan seberapa besar kepercayaan sedang tumbuh, menyusut, atau perlahan meninggalkan sebuah pasar.
Akhir Oktober hingga awal November 2026 menjadi salah satu periode tersebut.
Pada 27 Oktober, Indeks Harga Saham Gabungan ditutup melemah 1,99 persen di posisi 5.266,13. Tekanan berlanjut hingga indeks menutup Oktober di level 5.057,05.
Memasuki 2 November, IHSG sempat memperoleh sedikit ruang bernapas dan menguat ke sekitar 5.096.
Namun, napas itu ternyata sangat pendek.
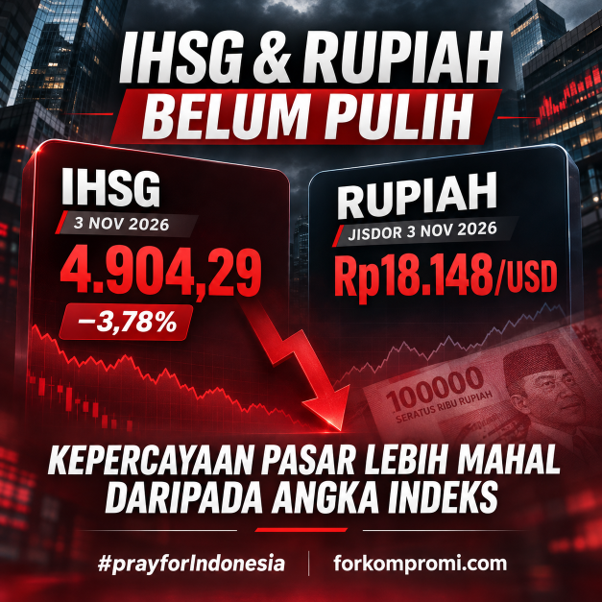
Pada perdagangan 3 November, IHSG anjlok 3,78 persen menjadi 4.904,29. Sepanjang perdagangan, indeks sempat menyentuh level 4.895. Sebanyak 624 saham melemah, hanya 57 saham menguat, sedangkan 37 lainnya stagnan. Seluruh sebelas sektor dalam klasifikasi IDX-IC ditutup di zona merah. databoks.katadata.co.id
Hari berikutnya, IHSG menguat tipis 0,32 persen menjadi 4.919,77. Pada 5 November, indeks kembali bergerak lebih meyakinkan dan ditutup naik 2,25 persen di level 5.030,26.
Kenaikan tersebut tentu memberikan sedikit kelegaan. Akan tetapi, satu atau dua hari perdagangan yang positif belum cukup membuktikan bahwa tekanan panjang telah berakhir. Rebound dapat menjadi awal pemulihan, tetapi dapat pula hanya menjadi jeda di tengah volatilitas.
Pasar tidak hanya membaca hari ini. Ia menilai kemungkinan esok hari.
Rupiah dan tembok psikologis Rp18.000
Tekanan juga terlihat pada nilai tukar rupiah.
Data Jakarta Interbank Spot Dollar Rate Bank Indonesia mencatat rupiah sebesar Rp18.161 per dolar AS pada 2 November, Rp18.148 pada 3 November, Rp18.140 pada 4 November, dan Rp18.094 pada 5 November 2026. bi.go.id
Pergerakan itu menunjukkan adanya perbaikan kecil, tetapi rupiah masih berada di sekitar wilayah psikologis Rp18.000 per dolar AS. Dalam situasi seperti ini, stabilisasi Bank Indonesia menjadi penting. Namun, intervensi pasar valuta asing bukan obat tunggal.
Bank sentral dapat meredam gejolak, menyediakan likuiditas, dan menjaga agar perubahan tidak berlangsung terlalu liar. Akan tetapi, kekuatan nilai tukar dalam jangka lebih panjang tetap bergantung pada inflasi, suku bunga, arus modal, neraca perdagangan, cadangan devisa, kesehatan fiskal, serta kepercayaan terhadap arah kebijakan nasional.
Nilai tukar tidak sekadar berbicara tentang berapa rupiah yang diperlukan untuk membeli satu dolar. Ia memengaruhi biaya impor, bahan baku industri, obat-obatan, energi, perjalanan, pendidikan di luar negeri, hingga cicilan utang berdenominasi asing.
Ketika rupiah melemah, angka di layar pasar perlahan dapat menjelma menjadi kenaikan biaya dalam kehidupan sehari-hari.
Arus modal asing dan krisis kepercayaan
Berdasarkan statistik perdagangan 2 November, akumulasi penjualan bersih investor asing sejak awal tahun tercatat sekitar Rp98,03 triliun. Angka ini memperlihatkan bahwa tekanan bukan hanya datang dari aktivitas perdagangan satu atau dua hari. Terdapat arus keluar modal yang telah berlangsung secara akumulatif. investortrust.id
Investor asing dapat keluar karena banyak alasan: perubahan suku bunga global, penguatan dolar, penyesuaian portofolio, kekhawatiran terhadap pertumbuhan, ataupun persoalan khusus dalam tata kelola pasar domestik.
Karena itu, membaca net sell harus dilakukan secara hati-hati. Penjualan asing tidak otomatis berarti seluruh fondasi ekonomi runtuh. Namun, apabila arus keluar berlangsung lama dan bersamaan dengan pelemahan indeks serta mata uang, sinyalnya tidak boleh disepelekan.
Pasar modal hidup dari kepercayaan. Dan kepercayaan tidak dapat dibangun hanya melalui pernyataan optimistis. Ia memerlukan transparansi, konsistensi aturan, perlindungan investor, penegakan terhadap manipulasi, dan keberanian memperbaiki struktur yang dianggap tidak sehat.
Dua agenda MSCI yang tidak boleh dicampuradukkan
Perhatian pasar kini tertuju pada MSCI. Namun, terdapat dua proses yang berbeda.
Pertama, November Index Review 2026, yang dijadwalkan diumumkan pada 11–12 November dan berlaku efektif mulai 1 Desember. Review ini dapat mengubah komposisi saham di dalam indeks.
Sejumlah analis memperkirakan saham BRMS berisiko turun dari MSCI Standard menuju MSCI Small Cap. BRPT juga dinilai menghadapi risiko dikeluarkan dari kelompok MSCI Standard. Ini masih berupa proyeksi analis, bukan keputusan final MSCI. Mirae Asset Sekuritas
Kedua, persoalan yang jauh lebih besar: konsultasi mengenai kemungkinan reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market.
MSCI telah memulai konsultasi tersebut pada 15 Oktober 2026. Kekhawatiran yang disebutkan meliputi keterbukaan struktur kepemilikan, dugaan perdagangan terkoordinasi, konsentrasi kepemilikan saham, free float, serta efektivitas penegakan aturan.
Masukan dari pelaku pasar diterima sampai 30 April 2027. Keputusan akhir dijadwalkan diumumkan paling lambat 30 Juni 2027. Dengan demikian, review November tidak akan sekaligus menentukan status klasifikasi Indonesia. MSCI Inc.
Jika Indonesia benar-benar turun menjadi Standalone Market, dampaknya berpotensi melampaui beberapa saham tertentu. Dana global yang menggunakan indeks MSCI sebagai acuan dapat mengevaluasi kembali eksposurnya terhadap Indonesia.
Karena itu, persoalan ini tidak cukup dijawab dengan upaya kosmetik. Pasar membutuhkan bukti bahwa reformasi dijalankan secara konsisten dan dapat diukur.
Pertumbuhan yang dikoreksi
Komite Stabilitas Sistem Keuangan juga menyesuaikan proyeksi pertumbuhan ekonomi Indonesia 2026 dari kisaran 5,6–6,0 persen menjadi sekitar 5,4–5,5 persen.
Koreksi ini tidak berarti ekonomi berhenti tumbuh. Permintaan domestik, ekspor, investasi, hilirisasi, dan belanja pemerintah masih dinilai menopang perekonomian. Namun, penurunan proyeksi menunjukkan bahwa tantangan menjadi lebih besar daripada perkiraan sebelumnya. ANTARA News
Indonesia tidak cukup hanya menjaga agar indeks kembali hijau. Yang lebih penting adalah memastikan bahwa pertumbuhan memiliki fondasi: industri produktif, kesempatan kerja berkualitas, daya beli yang terjaga, tata kelola yang sehat, serta kebijakan yang dapat dipercaya.
Dalam ekonomi, badai tidak selalu datang dengan suara keras.
Kadang-kadang ia hadir sebagai satu angka yang turun, kemudian angka lain yang melemah, lalu perlahan membuat orang menunda investasi, mengurangi konsumsi, dan kehilangan keyakinan.
Rebound boleh dirayakan dengan hati-hati. Namun, pemulihan yang sesungguhnya baru terjadi ketika kepercayaan kembali tumbuh, bukan hanya selama satu sesi perdagangan, melainkan bertahan melewati berbagai ujian.
Catatan redaksi: Tulisan ini merupakan ulasan informasi ekonomi, digali dari informasi literasi berita dalam list referensi, bukan rekomendasi untuk membeli atau menjual instrumen investasi. Mari rajin membaca, Keep growing!
— forkompromi.com
Referensi
- Bursa Efek Indonesia, Statistik Perdagangan Harian, Oktober–November 2026.
- Bank Indonesia, Jakarta Interbank Spot Dollar Rate, 2–5 November 2026.
- MSCI Inc., Consultation on the Proposed Reclassification of Indonesia, 15 Oktober 2026.
- Komite Stabilitas Sistem Keuangan, Siaran Pers Nomor 04/KSSK/Pers/2026.
- ANTARA, laporan perdagangan IHSG dan konferensi pers KSSK, 3 November 2026.
- Katadata Databoks, statistik IHSG 3–4 November 2026.
- Mirae Asset Sekuritas, MSCI November 2026 Preview.